
Odluke o zatvaranju pogona, ukidanju radnih smjena i drastičnim revizijama dobiti kod europskih automobilskih konglomerata više nisu izolirani incidenti, nego simptom dubokog loma. Desetljećima smatrana temeljem europskog industrijskog blagostanja i tehnološke nadmoći, automobilska industrija našla se stiješnjena između ambicioznih političkih rokova za dekarbonizaciju i agresivnog dolaska cjenovno i tehnološki konkurentnijih kineskih električnih vozila.
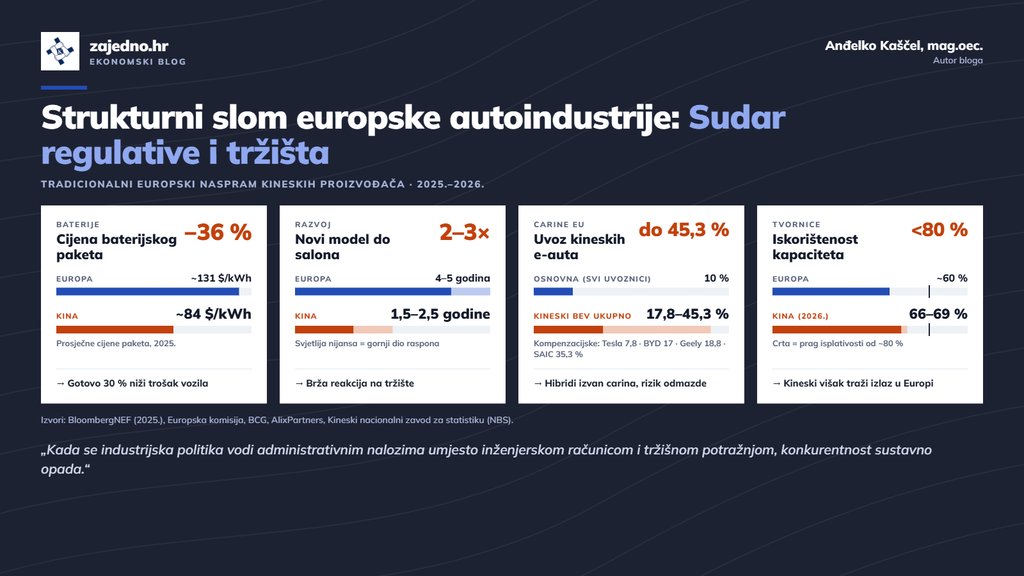
Pokušaj Europske unije da kompenzacijskim carinama na uvoz kineskih električnih automobila (od 7,8 do 35,3 posto, povrh osnovnih 10 posto) zaštiti domaće tržište tek privremeno ublažava pritisak. Carine ne pokrivaju plug-in hibride, a kineski proizvođači sve više sele proizvodnju u EU (BYD u Mađarsku, Chery u Španjolsku). Kineski proizvođači kontroliraju gotovo cijeli lanac vrijednosti baterija, raspolažu jeftinijom energijom i znatno nižim troškovima rada, što im omogućuje troškovnu prednost od gotovo 30 posto. Ni kineske tvornice nisu pune, jer im je iskorištenost 66 do 69 posto, pa višak proizvodnje traži izlaz na izvoznim tržištima, ponajprije u Europi. Istodobno, ciljevi smanjenja emisija CO₂, iako ih je EU već ublažila trogodišnjim prosjekom za razdoblje 2025.–2027. i prijedlogom da se cilj za 2035. spusti sa 100 na 90 posto, i dalje stavljaju europske proizvođače pred težak izbor: plaćati kazne ili kupovati emisijske kredite od konkurenata, ili forsirati prodaju skupih modela na tržištu na kojem kupci gube kupovnu moć.
Kada se industrijska politika vodi administrativnim nalozima umjesto provjerenom inženjerskom računicom i tržišnom potražnjom, konkurentnost sustavno opada. Za dobavljački lanac u regiji, od proizvođača preciznih metalnih sklopova i kabela do plastike, to znači da je era predvidivih dugoročnih narudžbi završena. Preživjet će samo oni dobavljači koji hitno diversificiraju svoje poslovanje prema drugim granama industrije i smanje ovisnost o automobilskom sektoru.