
Razdoblje povijesno niskih kamatnih stopa tijekom 2020. i 2021. godine omogućilo je kompanijama masovno zaduživanje uz fiksne kamatne stope od svega 1,5 do 3 posto, a pojedinim visokokvalitetnim izdavateljima u eurozoni i ispod jedan posto. Pet godina kasnije taj dug dolazi pred takozvani „zid refinanciranja“. Prema analizi S&P Global Ratingsa, tijekom 2026. dospijeva približno 2,32 bilijuna dolara ocijenjenog korporativnog duga financijskog i nefinancijskog sektora, a vrhunac dospijeća očekuje se 2028., na gotovo 3 bilijuna dolara. Tvrtke koje dospjele obveze moraju zamijeniti novim kreditima ili obveznicama suočavaju se s bitno drukčijim uvjetima: zaduživanje stoji oko 4 posto u eurozoni i oko 6 posto u SAD-u. Dodatnu neizvjesnost donijele su odluke Feda i Europske središnje banke o povećanju kamatnih stopa u rujnu 2026.
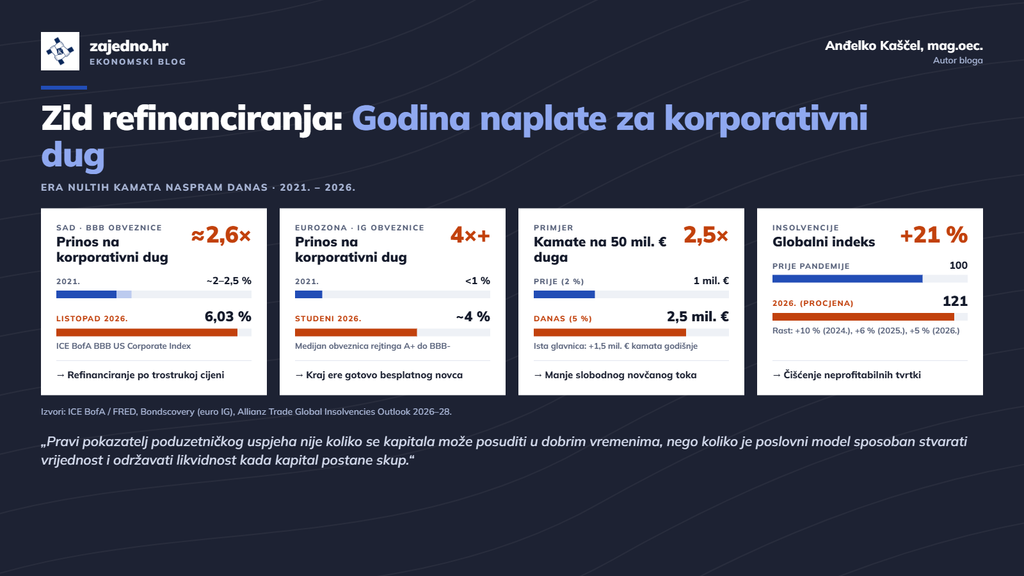
Posljedice su posebno izražene kod visoko zaduženih tvrtki. Poduzeće s 50 milijuna eura duga i prosječnom kamatom od 2 posto plaća milijun eura kamata godišnje. Ako se isti dug refinancira uz 5 posto, godišnji trošak raste na 2,5 milijuna eura. Takav rast financijskih troškova ne smanjuje EBITDA-u, ali izravno opterećuje novčani tok i neto dobit: razlika od 1,5 milijuna eura odlazi bankama umjesto u investicije, modernizaciju i razvoj. Zato u prvi plan dolaze kvaliteta operativnog poslovanja, sposobnost servisiranja duga i financijska disciplina. Razmjeri problema već su vidljivi. Prema procjenama Allianz Tradea, globalni indeks poslovnih insolvencija u 2026. mogao bi biti približno 21 posto iznad pretpandemijskog prosjeka.
Financijska poluga može biti snažan multiplikator rasta u razdoblju jeftinog kapitala, ali se pretvara u ozbiljan teret kada trošak financiranja poraste. Poslovni modeli koji su opstajali zahvaljujući povoljnim kreditima sada prolaze stvarni test održivosti. Istodobno, poduzeća sa zdravom operativnom osnovom, ali opterećena dospjelim dugom, postaju zanimljive akvizicijske prilike za financijski stabilne investitore. Pravi pokazatelj poduzetničkog uspjeha nije koliko se kapitala može posuditi u dobrim vremenima, nego koliko je poslovni model sposoban stvarati vrijednost i održavati likvidnost kada kapital postane skup. Pobjednici ovog ciklusa neće nužno biti najveće tvrtke, nego one koje su uskladile profitabilnost, zaduženost i novčani tok.