
Dok središnje banke pokušavaju uravnotežiti borbu protiv inflacije s naporima za izbjegavanje dublje recesije, razlika u ekonomskoj snazi između SAD-a i Europe stvorila je ozbiljan monetarni rascjep. Obje središnje banke ove su jeseni podizale kamatne stope zbog energetskog šoka koji je inflaciju gurnuo gotovo na dvostruku razinu cilja. Njihove polazne točke ipak su bitno različite. Američki Fed, potaknut otpornom domaćom potrošnjom i tržištem rada, drži stope na 3,75 do 4,00 posto, a tržišta očekuju novo povećanje u prosincu. Europska središnja banka podigla je depozitnu stopu na 2,50 posto u gospodarstvu koje raste jedva oko jedan posto godišnje, pa se nalazi u procijepu između inflacije i anemičnog rasta.
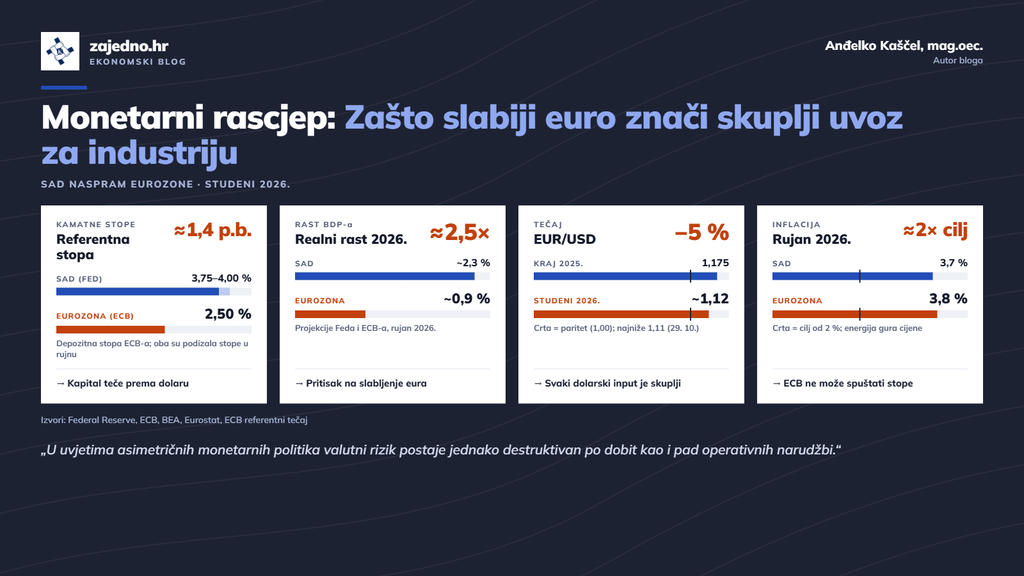
Ova razlika u prinosima neposredno slabi tečaj eura u odnosu na američki dolar. Euro je od početka godine izgubio oko pet posto vrijednosti i krajem listopada pao na najnižu razinu ove godine. Iako se u pojednostavljenim ekonomskim teorijama slabija valuta često tumači kao pogodnost za izvoz, u današnjoj europskoj stvarnosti ona predstavlja mač s dvije oštrice. Gotovo svi ključni industrijski resursi, od sirove nafte, ukapljenog prirodnog plina i ugljena do legura, poluvodiča i specijaliziranih alata, na svjetskim se burzama obračunavaju u dolarima. Slabiji euro automatski znači skuplji uvozni input za domaće tvornice i dodatno hrani inflaciju zbog koje ECB ne može spuštati kamatne stope.
Financijsko planiranje više ne može počivati na pretpostavci stabilnih valutnih odnosa. U uvjetima asimetričnih monetarnih politika valutni rizik postaje jednako destruktivan po dobit kao i pad operativnih narudžbi. Poslovno vodstvo mora uspostaviti aktivno terminsko osiguranje deviznih tečajeva, maksimalno uskladiti valutu u kojoj ostvaruje prihode s valutom nabave te prestati pasivno čekati da monetarne vlasti riješe probleme realne ekonomije.